
Beaucoup d’automobilistes vont payer une nouvelle taxe en 2026 sans l’avoir vu venir
Retrouvez iTransports sur GoogleAjoutez notre source pour suivre nos actualités auto plus facilement
Le malus écologique 2026 abaisse le seuil CO2 à 108 g/km et instaure un malus au poids dès 1 500 kg.
La réforme du malus pour 2026 modifie les critères de taxation des véhicules lors de leur première immatriculation en France, en combinant un abaissement du seuil d’émission et un renforcement de la taxe sur la masse. Le dispositif vise les voitures particulières neuves et importées, avec des plafonds élevés et des règles d’exonération précises. Les professionnels et les particuliers doivent prendre en compte 108 g/km, le seuil déclencheur, et le plafond fixé à 80 000 pour estimer la facture fiscale.
Seuil CO2 2026 et plafond fixé à 80 000
Le malus CO2 s’applique désormais plus tôt dans la chaîne d’immatriculation avec un seuil de déclenchement abaissé, fixé à 108 g/km pour 2026. Cette modification amplifie la portée du dispositif, en particulier pour les modèles thermiques et certaines hybrides qui dépassent cette limite. Le barème progressif du malus CO2 comporte des tranches dont les montants augmentent avec le niveau d’émission, et le montant maximal applicable atteint 80 000 pour les véhicules les plus émetteurs.
Le plafond constitue une borne supérieure pour la somme des taxes applicables, y compris le malus au poids lorsque celui-ci est dû. Les sources indiquent que le cumul des deux malus est plafonné au montant maximal du malus CO2, soit 80 000 en 2026, montant amené à évoluer les années suivantes. Cette règle limite l’exposition financière maximale des immatriculations très polluantes.
La réforme impacte les choix des constructeurs et des acheteurs, car le déclenchement à 108 g/km redessine la frontière entre véhicules taxables et non taxables. Les stratégies d’homologation et les allégements techniques pour réduire les émissions visent désormais à répondre à ce nouveau seuil.
Malus au poids: seuil 1 500 kg et barème 2026
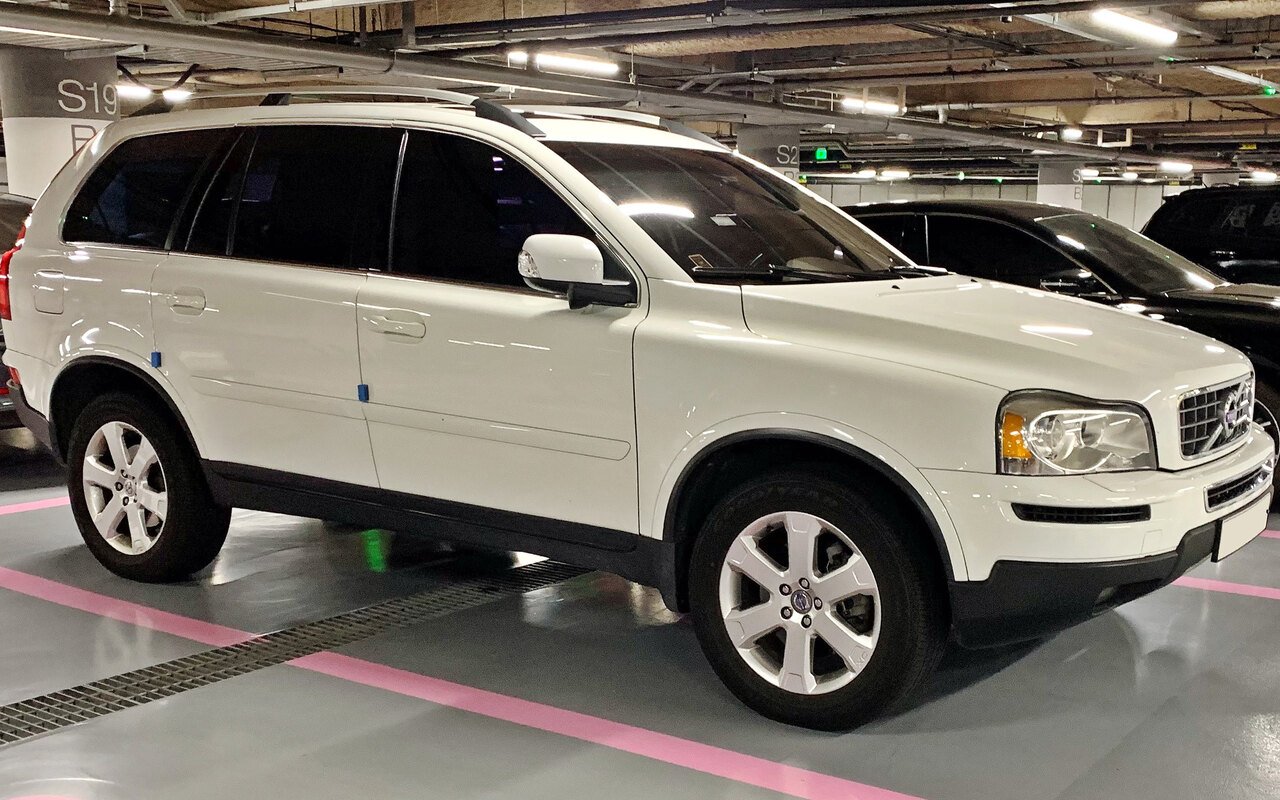
Le malus au poids, appelé taxe sur la masse en ordre de marche, s’applique pour les véhicules dépassant un seuil abaissé à 1 500 kg en 2026. La règle impose un tarif marginal croissant par kilogramme excédentaire, avec des paliers tarifaires qui majorent la charge pour les masses les plus élevées. Le paiement intervient lors de l’immatriculation et se calcule sur la base de la masse indiquée en case G de la carte grise.
Le barème publicisé pour 2026 détaille des paliers tarifaires: 10 /kg entre 1 500 et 1 699 kg, 15 /kg entre 1 700 et 1 799 kg, 20 /kg entre 1 800 et 1 899 kg, 25 /kg entre 1 900 et 1 999 kg, et 30 /kg au-delà de 2 000 kg. Le mécanisme rend le coût par kilogramme fortement dépendant de la catégorie de masse dans laquelle se situe le véhicule.
Le calcul se présente de façon additive pour chaque tranche dépassée, ce qui peut alourdir significativement la facture pour les SUV et grandes silhouettes. Les professionnels de l’automobile devront intégrer le seuil 1 500 kg et les paliers (10 /kg à 30 /kg) dans leurs offres et argumentaires commerciaux.
| Tranche de masse (kg) | Tarif marginal ( / kg) |
|---|---|
| 1 500-1 699 | 10 /kg |
| 1 700-1 799 | 15 /kg |
| 1 800-1 899 | 20 /kg |
| 1 900-1 999 | 25 /kg |
| >= 2 000 | 30 /kg |
Exonérations et abattements pour électriques, hydrogène et hybrides
Le texte précise des situations d’exonération du malus au poids et du malus CO2. Les véhicules 100 % électriques et à hydrogène restent exonérés des deux malus en 2026, ce qui se traduit par un coût fiscal nul lors de l’immatriculation en France. Cette exemption distingue clairement les motorisations décarbonées des motorisations thermiques visées par la réforme.
Les hybrides rechargeables perdent leur exonération systématique depuis 2025, mais certaines dérogations subsistent. Les hybrides rechargeables disposant d’une autonomie électrique suffisante bénéficient d’un abattement de 200 kg sur la masse retenue, dans la limite d’un pourcentage du poids, selon les règles mentionnées par les sources. Cet abattement réduit l’assiette du malus au poids et peut faire basculer un véhicule sous un seuil tarifaire inférieur.
Des exceptions supplémentaires existent pour des catégories réglementaires particulières et pour des véhicules déjà immatriculés en France avant une date d’importation donnée. Les simulations restent nécessaires pour déterminer si un modèle précis supportera un malus ou bénéficiera d’une exonération effective.
Méthode de calcul et cas pratiques pour estimer la facture
La méthode de calcul du malus au poids se résume à la multiplication de l’excédent de masse par le tarif marginal applicable, selon la formule: malus = (masse – seuil) tarif marginal. Pour le malus CO2, le calcul dépend des tranches d’émissions et des montants attribués à chaque palier. Les deux composantes se cumulent mais restent plafonnées, le plafond étant fixé à 80 000 en 2026.
Un exemple chiffré publié par les sources illustre l’application pratique: pour un véhicule de 1 650 kg en 2026, la différence de masse par rapport au seuil de 1 499 kg se multiplie par 10 /kg pour produire un malus au poids de l’ordre de quelques milliers d’euros. Ce type de calcul permet d’évaluer la sensibilité du prix final à quelques dizaines de kilogrammes supplémentaires.
Les importations et les véhicules d’occasion bénéficient de règles d’ancienneté et de décote particulières: la date de première immatriculation et l’âge du véhicule influent sur l’assujettissement. Les simulateurs en ligne publiés par des professionnels permettent d’obtenir des estimations rapides et personnalisées en combinant 108 g/km, le seuil 1 500 kg et le plafond 80 000 .
Sources : drivetobusiness.fr, hellocarbo.com, fr.opteven.com, caroom.fr, autosphere.fr
Image à la une : les grands SUV de ce gabarit, ici un BMW X5, sont au premier rang des véhicules basculant dans la tranche taxée. Photo Dinkun Chen, CC BY-SA 4.0, via Wikimedia Commons.

Said LARIBI
Suit l’actualité automobile, les nouveautés constructeurs et les tendances mobilité pour iTransports.
Voir ses articles